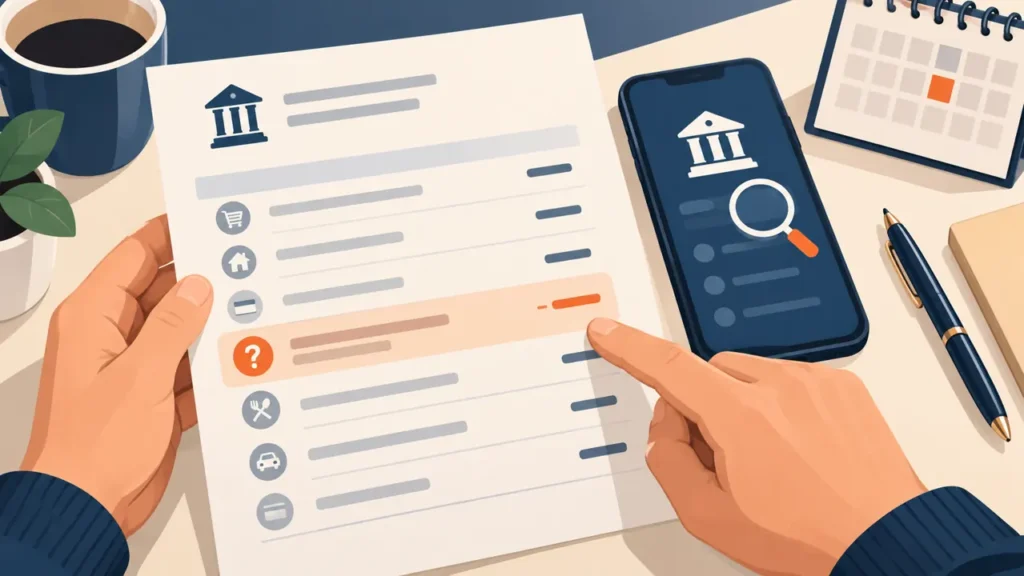
Un prélèvement SEPA inconnu sur un compte bancaire en France doit être vérifié puis signalé rapidement à la banque. Cherchez d’abord l’entreprise concernée et l’existence d’un mandat : pour un prélèvement autorisé, le délai de contestation est de huit semaines après le débit ; sans autorisation, il est généralement de treize mois, avec une exception territoriale.
Illustration originale générée par IA pour DoingBuzz : relevé et interface fictifs, sans coordonnées bancaires réelles.
Ce guide s’adresse aux particuliers ayant un compte en France, notamment aux lecteurs de la diaspora qui suivent leurs dépenses à distance. Il explique les règles générales ; une situation individuelle peut demander un examen par la banque ou un professionnel compétent.
Sommaire4 parties
Retrouver l’origine du débit
Un prélèvement est lancé par le bénéficiaire du paiement, appelé créancier, à partir d’un mandat accepté sur papier ou électroniquement. Consultez vos factures, assurances et abonnements avant de conclure que l’opération est frauduleuse.
Relevez la date, le montant et le libellé. Demandez les références permettant d’identifier le créancier et le mandat : l’identifiant créancier SEPA (ICS) et la référence unique de mandat (RUM). Conservez les documents et vos échanges avec la banque.
Quel délai pour contester ?
Un mandat avait été donné : la Banque de France rappelle le droit au remboursement inconditionnel d’un prélèvement SEPA contesté dans les huit semaines suivant le débit. Le remboursement intervient dans les dix jours ouvrables suivant la réception de votre demande. Ce droit ne règle pas le différend commercial avec l’entreprise.
Vous n’aviez pas autorisé l’opération : signalez-la sans tarder et, en principe, dans les treize mois après le débit. La fiche Service Public, vérifiée le 9 septembre 2026, précise que le délai est réduit à soixante-dix jours si l’établissement du bénéficiaire est hors de l’Union européenne ou de l’Espace économique européen. Le contrat peut le prolonger, sans dépasser cent vingt jours.
Les informations mises à disposition par la banque comptent aussi : Service Public indique que ces délais ne s’appliquent pas si elle n’a pas fourni ou rendu accessibles les informations sur le paiement. Ne patientez donc pas jusqu’à l’échéance maximale pour agir.
Adresser une demande qui laisse une preuve
Utilisez la messagerie sécurisée ou le formulaire de votre banque, ou envoyez un courrier. Identifiez l’opération et expliquez le motif : absence d’autorisation, montant contesté ou double paiement. Gardez une copie et la date de votre demande.
Pour une opération non autorisée, les sources officielles prévoient en principe un remboursement au plus tard à la fin du premier jour ouvrable suivant la réception de la contestation, avec restitution des frais liés à l’opération. Si la banque refuse, demandez les motifs écrits et suivez sa procédure de réclamation. Un recours au médiateur peut ensuite être possible selon ses conditions de saisine.
Empêcher la répétition et traiter le contrat séparément
Demandez à la banque les possibilités de blocage du créancier concerné. La Banque de France décrit notamment les listes de créanciers bloqués et celles des seuls créanciers autorisés. Pour mettre fin définitivement à un mandat, contactez le créancier et avertissez aussi votre banque.
La DGCCRF rappelle qu’un blocage n’efface pas les sommes réellement dues. Il faut résilier séparément l’abonnement selon ses conditions et régler autrement une dette qui reste justifiée.
Un prélèvement se distingue d’un virement que vous avez vous-même ordonné. Pour ce second cas, notre guide explique l’alerte de correspondance entre nom et IBAN avant un virement.
Informations vérifiées le 18 octobre 2026 auprès de Service Public, de la Banque de France et de la DGCCRF.
Commentaires 0